

Dans une entreprise de chantier, les besoins ne sont pas tous les mêmes
Une entreprise du bâtiment réunit parfois un dirigeant, des salariés, des apprentis, des associés et des intervenants externes. Ils ne relèvent pas nécessairement des mêmes régimes ni des mêmes décisions. Pour parler de protection sociale, il est utile de commencer par séparer les personnes, leurs statuts, leurs revenus et les couvertures déjà existantes. Une question portant sur la santé collective des salariés n’est pas la même qu’une question sur la prévoyance du dirigeant ou sa préparation de retraite.
SFP Courtage présente des ressources pour les professionnels et les entreprises, dont la santé et la prévoyance des salariés et du dirigeant. Le présent article de BTP Magazine propose une méthode de revue annuelle adaptée à une entreprise qui évolue au rythme des chantiers. Il ne détermine pas le statut d’une personne et ne recommande aucun contrat individuel. Les règles sociales et fiscales dépendent des faits, des mandats et de la forme juridique; un expert-comptable, un juriste ou les organismes officiels peuvent être nécessaires.
Faire la carte des personnes et des statuts
Établissez une liste des personnes concernées et du rôle de chacune : chef d’entreprise, gérant, président, associé, salarié, apprenti, remplaçant ou prestataire. Vérifiez la forme juridique, les mandats et les documents sociaux. Ne déduisez pas la protection du seul intitulé « dirigeant ». Deux responsables qui pilotent des entreprises semblables peuvent relever de statuts différents selon leur situation juridique.
Pour les salariés, inventoriezz les dispositifs collectifs existants et les catégories couvertes. Pour le dirigeant, réunissez les informations sur son régime social, sa rémunération, les contrats individuels et collectifs déjà détenus, ainsi que les droits retraite connus. Si des proches travaillent dans la société, vérifiez leur statut et les justificatifs plutôt que de les intégrer par défaut à une catégorie.
| Personne ou groupe | Documents à réunir | Question de revue |
|---|---|---|
| Salariés | Acte de régime collectif, notice, registre d’affiliation | Qui est couvert et comment traiter les changements ? |
| Dirigeant | Statuts, mandat, justificatifs de rémunération et contrats | Quels régimes s’appliquent à ce statut exact ? |
| Apprentis ou temps partiels | Contrats et règles collectives applicables | Existe-t-il une modalité ou dispense particulière ? |
| Associés | Statut, mandat, participation et rémunération | Sont-ils salariés, assimilés ou non-salariés dans cette situation ? |
| Prestataires | Contrats et attestations pertinentes | Quelles responsabilités incombent à chaque partie ? |
Ce tableau organise la collecte, mais ne qualifie pas juridiquement chaque personne. Lorsque le statut est incertain, demandez une analyse fondée sur les statuts et actes réels de la société.
Pour situer ce point dans le cadre du travail et de la protection des équipes, voir aussi Reconversions professionnelles : les syndicats craignent un recul des droits des salariés.
Séparer santé, prévoyance et retraite
La santé complémentaire concerne le remboursement de soins selon le contrat. La prévoyance peut porter sur des événements tels que l’arrêt de travail, l’invalidité ou le décès, selon les garanties souscrites. La retraite mobilise des régimes obligatoires et éventuellement des dispositifs complémentaires. Ces sujets partagent parfois des interlocuteurs, mais leurs objectifs, déclencheurs, documents et conséquences diffèrent.
Dans une entreprise privée, l’employeur doit en principe proposer une couverture complémentaire santé collective aux salariés, sous réserve des exceptions prévues. Les conditions de dispense et les catégories admissibles doivent être vérifiées selon l’acte de mise en place et les textes en vigueur. La protection du dirigeant n’est pas automatiquement identique à celle des salariés. Le dirigeant doit identifier les régimes qui lui sont applicables avant d’évaluer une solution supplémentaire.
Une revue utile répartit les questions :
- Santé des salariés : acte collectif, garanties, cotisations, affiliations et demandes de dispense.
- Prévoyance collective : personnes couvertes, événements, définition de l’incapacité, limites et bénéficiaires.
- Dirigeant : statut, base de revenus, périodes d’interruption et engagements familiaux ou professionnels.
- Retraite : relevés de droits, horizon envisagé, dispositifs existants et frais.
- Entreprise : continuité des fonctions, charges fixes et personnes clés à remplacer.
Cette répartition aide à ne pas comparer des produits qui répondent à des besoins différents. Elle permet également de poser les questions à l’organisme compétent : régime obligatoire, employeur, assureur, courtier, expert-comptable ou caisse.
Tenir compte de l’organisation de chantier
Les horaires, les déplacements et la diversité des sites rendent parfois difficile la circulation de l’information RH. L’entreprise peut définir qui accueille un nouvel embauché, qui remet les documents de régime collectif, qui suit une demande et qui transmet les données à la paie. Il faut éviter que les justificatifs personnels circulent dans les équipes de chantier sans nécessité. Un dossier RH centralisé, protégé et doté d’un responsable identifiée réduit les oublis.
Une absence peut perturber une petite entreprise lorsque le dirigeant ou un chef d’équipe détient des compétences clés. Cela ne veut pas dire qu’un contrat compensera l’interruption ou le coût du remplacement. L’entreprise peut préparer un scénario de continuité : qui reprend le planning, qui suit les commandes, qui contacte les clients et quels documents doivent rester accessibles ? Cette réflexion opérationnelle permet de clarifier le besoin de protection, mais relève aussi de l’organisation interne.
Un plan de continuité doit respecter la confidentialité, les responsabilités et la sécurité du chantier. Les données de santé des salariés n’ont pas leur place dans le planning opérationnel. Le responsable doit suivre les voies prévues par la médecine du travail et les organismes concernés pour les questions individuelles.
Pour situer ce point dans le cadre du travail et de la protection des équipes, voir aussi Jean-Louis Thomas, conseiller en prévention à l'OPPBTP.
Comparer les contrats à partir d’un besoin défini
Une fois les statuts et dispositifs recensés, formulez le besoin pour chaque population. Pour le régime collectif, comparez le socle, les options, les cotisations et la gestion. Pour une prévoyance, vérifiez les définitions, franchises, durées, plafonds, exclusions et justificatifs. Pour un dispositif retraite, examinez les frais, supports, conditions de versement et de sortie, sans prendre une performance passée pour une promesse future.
Demandez un tableau daté où chaque élément renvoie à un document. Si l’offre est conditionnée à une déclaration ou à une donnée de rémunération, faites préciser l’hypothèse. Pour le dirigeant, une simulation générique ne tient pas nécessairement compte du statut, du revenu et de la situation familiale; demandez une analyse adaptée avant de prendre une décision.
Questions à poser lors de la revue annuelle
- Quelles personnes relèvent du régime collectif et quelles catégories sont exclues ?
- Comment sont gérées les affiliations, départs, changements de temps de travail et demandes de dispense ?
- Quels contrats couvrent le dirigeant et à partir de quelle base de revenu ?
- Les garanties de prévoyance couvrent-elles une incapacité totale seulement ou d’autres situations définies ?
- Quelles franchises, exclusions et plafonds s’appliquent ?
- Qui doit être informé lorsqu’un mandat, une rémunération ou l’effectif change ?
- Quels documents confirment le niveau de protection réellement souscrit ?
Écrivez les réponses et les pièces nécessaires. Si une question dépend de l’interprétation d’un régime social ou fiscal, adressez-la à un spécialiste compétent plutôt que de la traiter comme une question de produit.
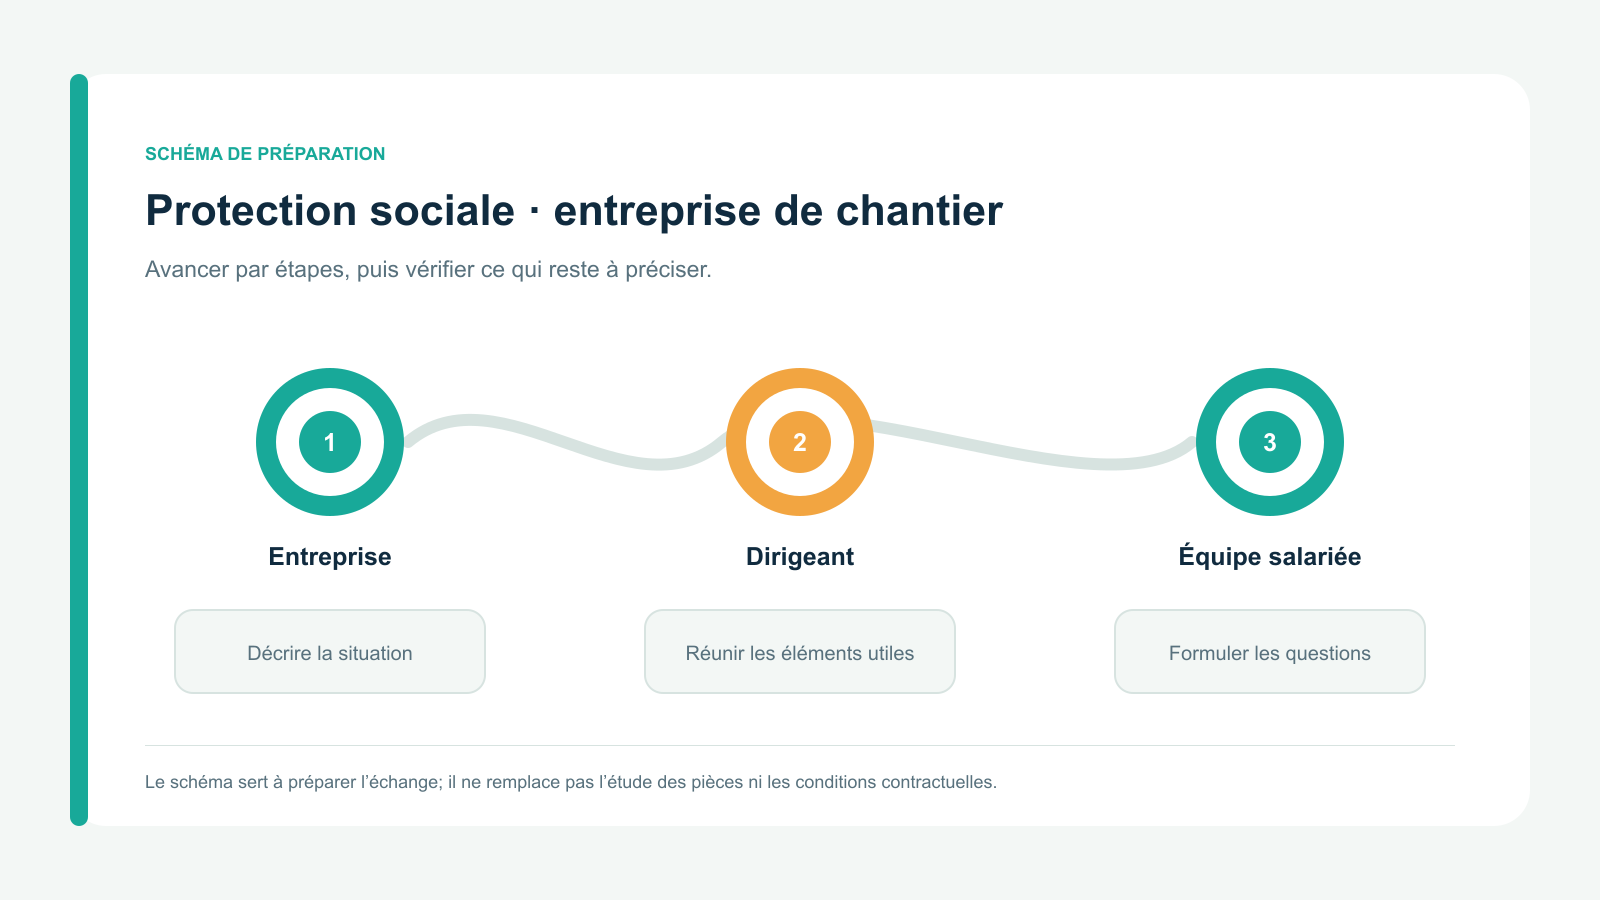
Maintenir les informations à jour
La revue ne se limite pas au renouvellement annuel. Une modification du statut juridique, une embauche, une réorganisation de l’équipe ou le départ d’un salarié peut changer les obligations et les garanties. Le dirigeant peut prévoir des événements déclencheurs dans son calendrier administratif : création d’un mandat, évolution de rémunération, changement de régime collectif, ouverture d’une nouvelle activité ou adoption d’un nouvel outil de gestion.
Conservez les versions des actes, notices et attestations ainsi que les dates d’effet. Lorsqu’une personne quitte l’entreprise, vérifiez les règles de maintien éventuel de ses droits et les formalités à réaliser. Ne réutilisez pas une ancienne attestation ou une notice antérieure sans confirmer qu’elle correspond au contrat en vigueur.
Les obligations de santé au travail restent distinctes de la complémentaire santé et de la prévoyance. Les conditions de suivi dépendent de l’effectif et de l’organisation; l’employeur doit se référer au service de prévention et de santé au travail et aux sources officielles. Les salariés sur chantier doivent recevoir les informations appropriées dans le cadre de leur activité, sans faire du contrat d’assurance un substitut aux mesures de prévention.
Pour situer ce point dans le cadre du travail et de la protection des équipes, voir aussi Claire-Sophie Coeudevez : « Convaincre du coût sur la santé d'une mauvaise QAI » – Cahiers Techniques du Bâtiment (CTB).
Questions fréquentes
Le dirigeant a-t-il la même complémentaire que ses salariés ?
Pas nécessairement. Il faut vérifier son statut, l’acte collectif et les règles applicables à son entreprise.
La prévoyance remplace-t-elle l’organisation de continuité ?
Non. Elle peut répondre à certains événements selon le contrat, tandis que le plan de continuité organise les responsabilités et la reprise opérationnelle.
Une mutuelle collective protège-t-elle contre tous les risques de chantier ?
Non. Elle répond à un besoin de complémentaire santé; la prévention, les accidents du travail, les responsabilités et les dommages matériels relèvent d’autres cadres.
À quelle fréquence revoir les dispositifs ?
Au minimum lors des échéances pertinentes et à chaque changement matériel de statut, d’effectif, de rémunération ou d’organisation. Confirmer la cadence avec le gestionnaire et les conseils de l’entreprise.
Un dossier utile au dirigeant comme à l’équipe
Une revue de protection sociale gagne à distinguer clairement salariés, dirigeant, santé, prévoyance et retraite. Cette séparation rend les questions plus faciles à adresser et limite les erreurs de statut. Pour une entreprise du bâtiment, la procédure doit aussi tenir compte du travail sur chantier, protéger les justificatifs personnels et maintenir à jour les documents. Les décisions doivent reposer sur la situation exacte de chacun et des contrats effectivement souscrits.
Encart métier — SFP Courtage
Dans une entreprise de chantier, les questions du dirigeant et celles des salariés se rencontrent sans toujours relever des mêmes contrats. SFP Courtage présente des ressources consacrées aux professionnels et aux entreprises, notamment autour de la protection sociale, de la complémentaire santé et de la prévoyance. Sa page professionnelle existante aide à repérer ces différents sujets. Pour préparer la discussion, le dirigeant peut réunir les informations sur son statut, les documents collectifs de l’entreprise et les questions encore ouvertes. Les interlocuteurs compétents confirmeront ensuite les règles et les conditions applicables à la situation réelle.
