

Un véhicule utilisé pour travailler demande une description fidèle
Pour un artisan, le véhicule peut servir à rejoindre les chantiers, transporter du matériel et assurer les déplacements quotidiens entre le dépôt, les fournisseurs et les clients. Lorsqu’un contrat a été résilié, notamment à la suite d’un impayé, la recherche d’une nouvelle assurance commence par un dossier clair. Il faut décrire à la fois l’usage du véhicule et l’historique d’assurance, sans mélanger le motif de résiliation avec le type de conduite ou l’activité de l’entreprise.
La page de LNG Courtage consacrée aux risques aggravés et malussés constitue une ressource pour les automobilistes confrontés à une résiliation ou à un malus. Le guide ci-dessous aide un artisan à organiser les informations sur son véhicule et son usage professionnel avant de présenter sa situation.
Décrire l’usage professionnel
Un véhicule peut être immatriculé au nom d’une entreprise, d’un entrepreneur individuel, du dirigeant ou d’un organisme de financement. Ce statut doit être vérifié avant de remplir une demande. Notez la carte grise, le mode de détention, le véhicule utilisé et la personne qui en a la garde. Si plusieurs salariés ou membres de l’équipe le conduisent, décrivez l’organisation et demandez quelles informations sont requises pour chacun.
L’usage réel compte également. Indiquez s’il sert aux trajets domicile-chantier, aux déplacements entre sites, au transport d’outils ou de matériaux, ou à une activité de livraison. Ne déclarez pas un usage privé si les déplacements professionnels sont réguliers. Les catégories de risque et la manière de les renseigner appartiennent à l’assureur; le professionnel doit exposer les faits et demander quelle formulation correspond à sa situation.
| Élément | À préciser avant l’échange |
|---|---|
| Véhicule | Marque, modèle, immatriculation, date de mise en circulation |
| Détention | Propriété, crédit-bail, location ou véhicule mis à disposition |
| Usage | Trajets, déplacements de chantier, transport d’outils ou autre activité |
| Conducteurs | Conducteur principal, conducteurs habituels, règles de prêt |
| Besoin | Date à laquelle le véhicule doit être couvert et documents attendus |
Il est préférable de ne pas mélanger dans un même dossier l’assurance automobile et les garanties portant sur les marchandises, les outils ou l’activité de construction. Le fait qu’un équipement se trouve dans le véhicule ne suffit pas à établir qu’il est couvert; vérifiez le contrat concerné et demandez à quel dispositif adresser la question. Les contrôles d’une attestation décennale avant chantier portent sur un autre risque et une autre pièce.
Reconstituer la résiliation sans raccourci
Rassemblez le contrat précédent, les conditions particulières, l’échéancier, les avis de cotisation et les courriers reçus. Si le motif notifié est un non-paiement, conservez le courrier où il est écrit. Ajoutez les justificatifs de règlement, de rejet bancaire ou de contestation pertinents. Ne confondez pas une difficulté de paiement avec une résiliation à la suite d’un sinistre; les documents doivent permettre de distinguer les situations.
Établissez une chronologie : échéance, relance, règlement éventuel, notification et date d’effet. Si les dates figurant sur les pièces ne concordent pas, conservez-les toutes et demandez une explication. Ne considérez pas que le paiement d’une somme rétablit automatiquement le contrat. Distinguez une suspension de garantie d’un contrat déjà résilié et demandez une confirmation écrite de son état et des dates d’effet. Le Code des assurances, article L113-3 donne le cadre légal du paiement des primes; la chronologie réelle se lit dans les documents du dossier.
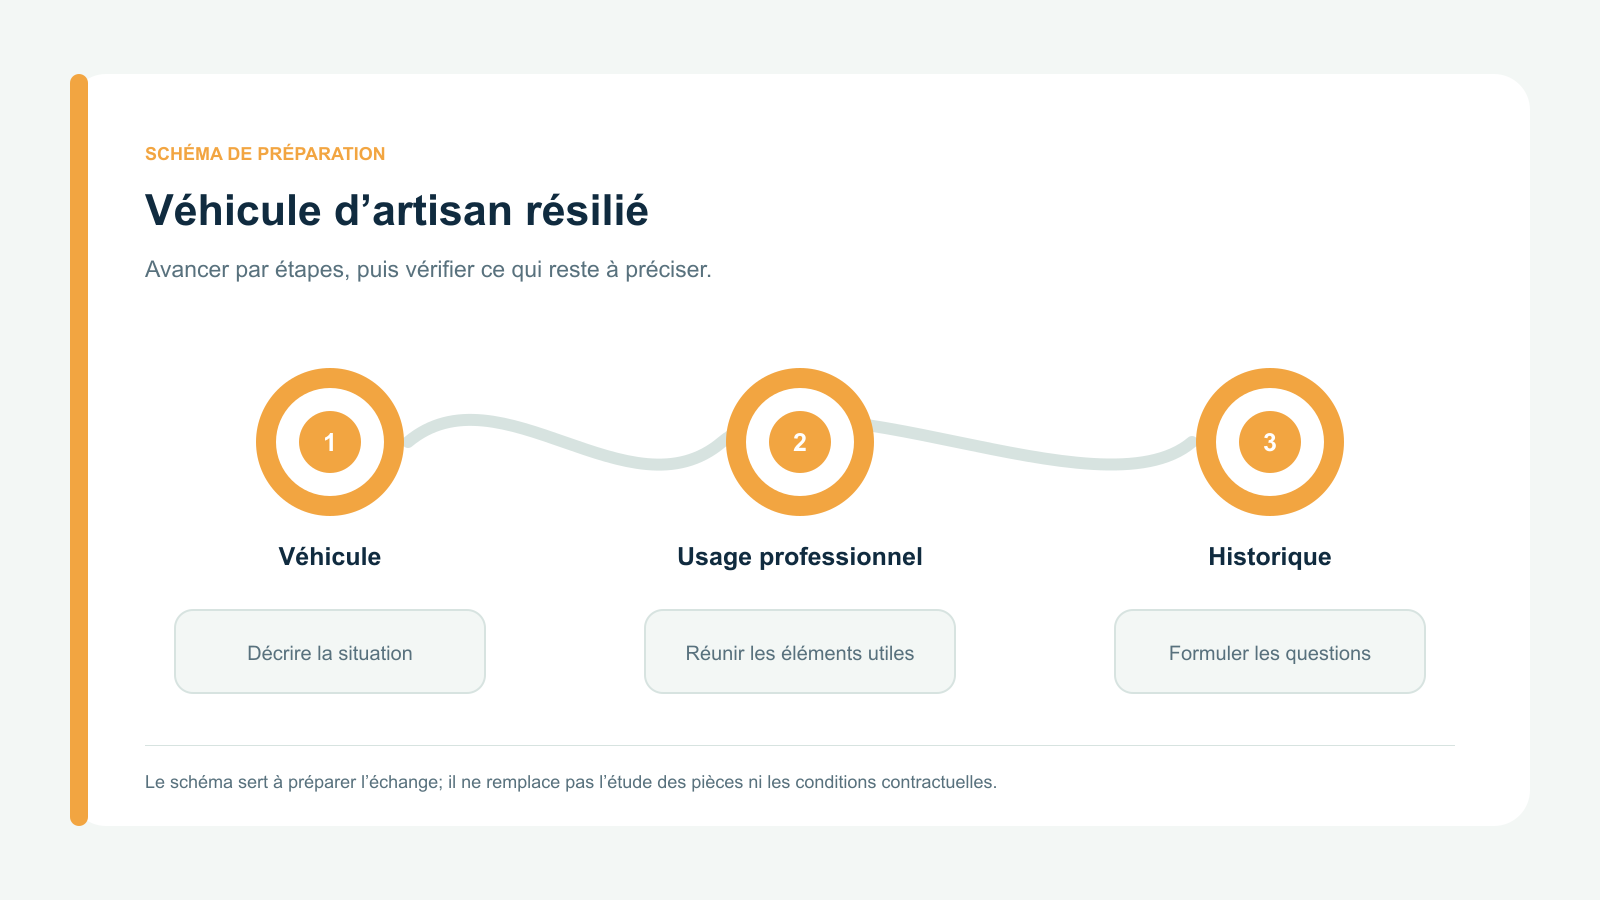
Le relevé d’information peut aider à documenter l’historique auto, mais il ne remplace pas nécessairement les courriers qui expliquent une résiliation pour impayé. Si la pièce manque, demandez à l’ancien assureur comment l’obtenir. Gardez une copie de la demande, de la réponse et des documents transmis.
Préparer un dossier proportionné
Une demande d’étude peut nécessiter des pièces d’identité, le permis, les caractéristiques du véhicule, des éléments sur l’activité, des informations relatives aux conducteurs et le relevé d’information. La liste varie selon la situation et l’étape. Demandez au courtier quelles pièces sont nécessaires et par quel canal les transmettre. Évitez d’envoyer des données financières ou personnelles sans rapport avec le dossier.
Pour l’artisan, une description courte de l’activité suffit souvent à orienter la conversation : corps de métier, zone de déplacement, nombre de sites habituels, transport occasionnel d’outils, salariés susceptibles de conduire. Ne donnez pas de détails sur les clients ou les chantiers qui ne sont pas demandés. L’objectif est de décrire le besoin d’assurance, pas de transmettre des informations confidentielles sur les opérations. Pour décrire séparément l’organisation de la flotte, le magazine présente aussi un outil de suivi des véhicules professionnels, qui ne remplace pas l’examen du contrat d’assurance.
Une fiche de synthèse peut présenter le motif exact de résiliation, la date d’effet indiquée, la situation du paiement, le véhicule concerné, l’usage professionnel et les démarches déjà entreprises. Chaque rubrique doit renvoyer à une pièce lorsque celle-ci existe. Marquez clairement les renseignements incertains et demandez comment les vérifier.
Poser les questions avant de reprendre la route
Une conversation utile doit aboutir à des réponses concrètes : l’assureur accepte-t-il d’étudier le véhicule pour l’usage professionnel indiqué ? Des conducteurs supplémentaires doivent-ils être déclarés ? Quelles garanties sont proposées ? Quels événements ne sont pas couverts ? Quelle franchise s’applique ? Quelle date sera retenue pour la prise d’effet ? Quels documents confirmeront que le contrat est en vigueur ?
Un devis reste une proposition soumise aux conditions qu’il mentionne. Une attestation ou un document provisoire peut avoir une portée définie; il faut vérifier le contenu, la date de validité et les conditions. N’interprétez pas une demande de complément comme une acceptation. Avant d’utiliser le véhicule, le professionnel doit s’assurer que la couverture obligatoire est effectivement en vigueur pour l’usage déclaré.
Si une nouvelle proposition est disponible, comparez-la à périmètre égal : véhicule, usage, conducteurs, garanties, plafonds, franchises, exclusions, assistance et conditions de paiement. Une prime moins élevée peut être associée à des limites différentes. Pour un véhicule contenant des outils ou des matériaux, demandez séparément ce que les documents prévoient concernant ces biens et qui doit les assurer. Pour un projet où vous intervenez aussi comme maître d’ouvrage, consultez séparément notre dossier sur l’assurance dommages-ouvrage : ce sujet concerne l’ouvrage et n’apporte pas de réponse sur le véhicule.
Que faire si les documents sont contradictoires ?
Écrivez à l’ancien assureur en citant le numéro du contrat, la date et le document en cause. Posez une question à la fois : état du contrat, somme enregistrée, date d’effet de la résiliation ou procédure de réclamation. Joignez les justificatifs strictement utiles. Gardez la preuve d’envoi et la réponse. Si la réponse ne règle pas le problème, les voies de recours en assurance auto décrites par Service-Public peuvent aider à identifier l’étape suivante.
Le courtier peut contribuer à clarifier un dossier selon son mandat et les solutions accessibles. Il ne tranche pas nécessairement le différend avec l’assureur précédent et ne peut pas garantir qu’un autre assureur acceptera le risque. En cas de question juridique sur les effets d’une résiliation, demandez conseil à un professionnel compétent ou à un service public.
Checklist pour le véhicule de chantier
- Vérifier qui est titulaire du véhicule et qui l’utilise.
- Décrire l’usage professionnel sans omettre les déplacements réguliers.
- Rassembler contrat précédent, courriers, échéancier et preuves de paiement.
- Écrire les dates dans l’ordre et signaler les points contestés.
- Demander la liste des documents et un canal de transmission sécurisé.
- Comparer les conditions et confirmer la date d’effet avant toute utilisation.
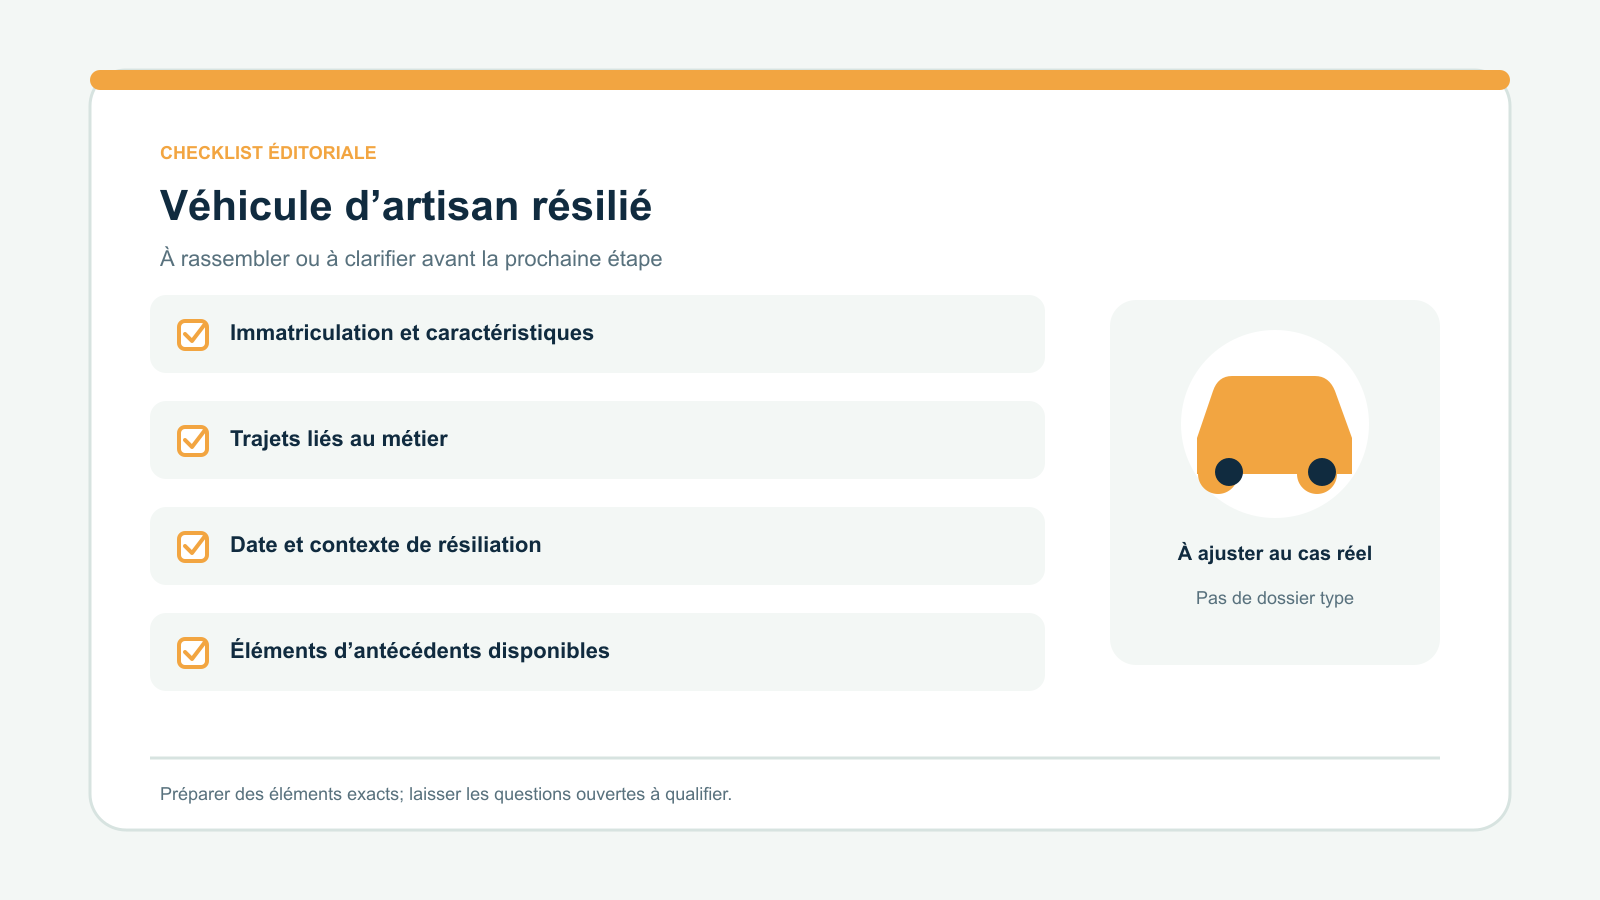
Cette checklist rend le dossier plus lisible et aide à distinguer l’activité du chantier, les biens transportés et l’assurance du véhicule. La décision dépendra de l’étude du dossier et des conditions proposées.
Questions fréquentes
Une résiliation pour impayé signifie-t-elle que l’entreprise ne peut plus s’assurer ?
On ne peut pas l’affirmer de façon générale. Chaque dossier est étudié selon les critères de l’assureur et les renseignements fournis.
Dois-je déclarer le transport de mes outils ?
Décrivez l’usage du véhicule et demandez quels biens ou équipements relèvent du contrat. Ne supposez pas que leur présence est couverte par l’assurance auto.
Une preuve de virement suffit-elle à annuler la résiliation ?
Elle documente un paiement, mais n’établit pas à elle seule l’état du contrat. Demandez une confirmation écrite à l’assureur.
Puis-je conduire avec un devis ?
Vérifiez la prise d’effet et la preuve de couverture applicable. Un devis seul ne confirme pas nécessairement que le véhicule est assuré.
Décrire les déplacements avec un exemple représentatif
Préparez une semaine de déplacements habituels, puis un trajet occasionnel qui diffère du rythme courant. Distinguez les déplacements personnels, les rendez-vous et les interventions, en reprenant les termes que le cabinet pourra faire préciser. Notez aussi le transport éventuel d’outils et les personnes qui utilisent réellement le véhicule. Ce tableau descriptif ne décide pas de l’usage reconnu par le contrat; il donne une base à l’échange. Si le véhicule change ou si un nouveau conducteur intervient, reprenez la fiche plutôt que corriger seulement une ligne de mémoire. Une description datée et compréhensible aide à repérer les questions encore ouvertes sans promettre qu’une situation sera acceptée.
Maintenir le dossier à jour
Un nouveau véhicule, un conducteur supplémentaire ou une modification régulière des usages devrait conduire à vérifier les déclarations en cours. Conservez les versions des documents et les confirmations écrites. Pour un artisan, ces gestes s’intègrent à la préparation des véhicules de chantier, au même titre que la vérification des outils et des trajets. Le point essentiel demeure la cohérence entre usage réel, déclaration et contrat en vigueur.
Encart métier — LNG Courtage
LNG Courtage présente une ressource consacrée aux situations de risques aggravés et malussés. Pour l’artisan, les points à exposer sont le véhicule, son usage professionnel, les conducteurs et les documents liés à la résiliation. La page donne accès aux moyens de prise de contact du cabinet ; les possibilités proposées dépendent de l’étude de chaque dossier. Avant cet échange, il est utile de réunir les dates connues, les courriers reçus, l’usage prévu du véhicule et les pièces disponibles. Cette préparation facilite la présentation de la situation, sans préjuger de la réponse du cabinet ni des conditions qui pourraient être proposées.
